Китай — главный покупатель кондукторных колонн?
2026-03-13
Вот вопрос, который в последнее время часто мелькает в отраслевых разговорах и запросах. Сразу скажу — ответ не так однозначен, как кажется. Многие, глядя на объёмы шельфового бурения в Южно-Китайском море или в Бохайском заливе, автоматически делают вывод: да, Китай — главный рынок сбыта. Но если копнуть глубже в логистику, структуру проектов и происхождение оборудования, картина начинает плыть. Попробую разложить по полочкам, исходя из того, что видел сам.
Что на самом деле скрывается за ?покупкой??
Когда говорят о ?покупке?, часто имеют в виду конечного заказчика — нефтегазовые компании типа CNOOC или Sinopec. Они действительно запускают тендеры на огромные партии кондукторных колонн для своих морских платформ. Но ключевой нюанс — значительная часть этих колонн, особенно для сложных проектов (глубоководных или с высокими требованиями к коррозионной стойкости), не покупается ?снаружи? в готовом виде. Заказчики часто приобретают стальные трубы или заготовки, а затем доводят их до нужной кондиции — наносят покрытия, монтируют замковые соединения, проводят неразрушающий контроль — уже на своих или подрядных мощностях в Китае.
Тут и возникает первый подводный камень. Статистика импорта может показывать ввоз ?труб большого диаметра для нефтегазовой отрасли?, но это не обязательно готовые к спуску кондукторы. Часто это полуфабрикат. Поэтому, называя Китай главным покупателем, нужно уточнять — покупателем чего именно? Сырья, готовых решений или технологий?
Вспоминается проект лет пять назад, где мы поставляли партию колонн для одной платформы в Бохае. По документам — ?китайская покупка?. Но по факту, техническое задание и часть критичных компонентов (например, резьбовые соединения определённого стандарта) были европейскими. Китайская сторона выступила скорее интегратором и организатором работ. Это важное отличие.
Роль локальных производителей и сдвиг в цепочке поставок
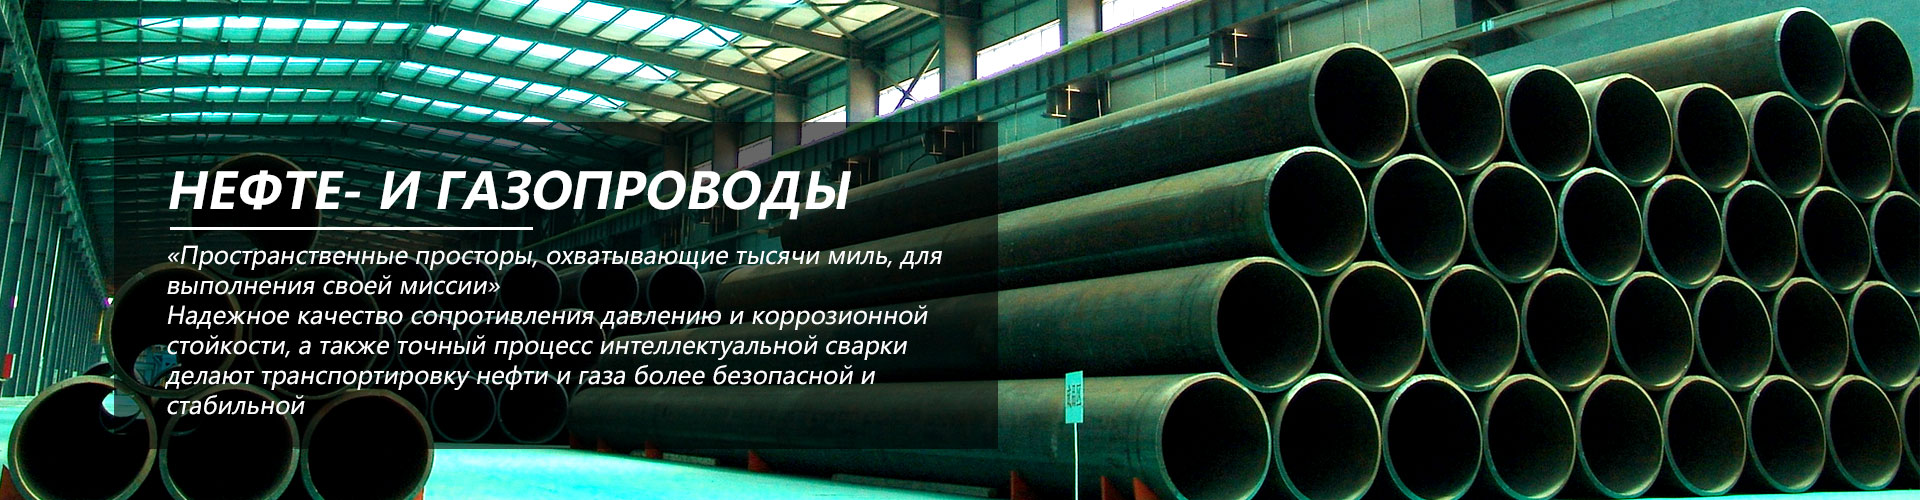
Здесь нельзя не упомянуть таких игроков, как АО Шаньдун Цилун морская нефтяная стальная труба (Qilong Marine). Заглянув на их сайт https://www.qilongoffshore.com, видно, что компания позиционирует себя как ведущего производителя изоляционных колонн и поставщика комплексных услуг для морской добычи. Их активность — хороший индикатор. Если раньше подобные компании в основном выполняли роль подрядчиков по монтажу, то сейчас они всё чаще предлагают полный цикл: от НИОКР и производства специфичных труб (например, глубоководных поверхностных или для морских опор) до таких сложных услуг, как подводные испытания устья скважин.
Это меняет ландшафт. Спрос смещается с простой закупки готовых колонн ?под ключ? у иностранных поставщиков на закупку технологий, материалов и высококвалифицированных услуг для локализованного производства. Китай становится не столько ?главным покупателем? в классическом смысле, сколько главным центром спроса и одновременно — растущим центром компетенций. Цилун Море, как пример, специализируется не только на трубах, но и на полимерных нано-коррозионных защитных материалах — это уже следующий уровень, добавленная стоимость.
На практике это приводит к интересным казусам. Мы как-то участвовали в тендере на поставку партии колонн с особыми требованиями по ударной вязкости для арктических условий. Выиграл в итоге не прямой иностранный производитель, а совместное предприятие с китайским капиталом, которое использовало японскую сталь, но проводило финальную обработку и сборку в провинции Шаньдун. Заказчик (китайский) формально ?купил? у китайско-японского СП. В статистике где это отразится?
География проектов и логистическая головоломка
Ещё один аспект, который часто упускают из виду — физическое место установки колонн. Китайские нефтегазовые компании активно работают за рубежом: в Африке (Мозамбик, Нигерия), в Латинской Америке, на Ближнем Востоке. Проекты, финансируемые китайскими банками и выполняемые китайскими подрядчиками, часто закупают оборудование, в том числе кондукторные колонны, через китайские же трейдинговые компании.
Но колонны на проект в Мозамбик могут никогда не попасть на территорию Китая. Их отгрузят, скажем, с завода в Корее или Италии прямо в порт Накала. Юридически покупатель — китайская компания. Фактически — рынок сбыта другой. Получается, что ?китайский спрос? географически распределён по всему миру. Это размывает понятие ?главный покупатель? ещё сильнее.
С логистикой связана и одна из наших неудач. Предлагали партию колонн для проекта в Южно-Китайском море. По техническим параметрам всё подходило, цена была конкурентоспособной. Но проиграли из-за сроков поставки. Наш производственный цикл не позволял уложиться в тесное ?окно? монтажных работ на море, которое диктовалось китайским подрядчиком. Они в итоге взяли колонны у регионального азиатского производителя, хоть и с несколько худшими характеристиками по усталостной прочности. Для них готовность к определённой дате была критичнее идеальных specs. Это важный урок про приоритеты на реальных проектах.
Влияние технологического суверенитета и стандартов
Тренд последних лет — стремление к технологической независимости. Это не только политический лозунг, это видно по техническим заданиям. Всё чаще встречаются требования соответствия не только международным стандартам типа API, но и китайским национальным стандартам (GB). А для некоторых критичных компонентов прямо прописывается предпочтение поставщикам, имеющим производственные или исследовательские базы в Китае.
Это создаёт парадоксальную ситуацию для иностранных поставщиков готовых колонн. С одной стороны, спрос огромен. С другой, чтобы быть конкурентоспособным, нужно локализовываться. Но локализация — это уже не просто продажа, это передача ноу-хау, создание СП. Таким образом, роль Китая трансформируется из пассивного покупателя в активного партнёра-соразработчика. Покупка превращается в коллаборацию.
Например, в области изоляционных колонн для скважин высокого давления — это как раз та ниша, где компании вроде упомянутой Цилун Море делают серьёзные заявки. Их услуги по работам по забивке свай стояков на море или тестированию скважинных деревьев — это уже не просто продажа железа, это продажа экспертизы и опыта. И эту экспертизу они теперь продают, в том числе, и на внутреннем рынке, замещая иностранных специалистов.
Итог: не покупатель, а хаб
Так является ли Китай главным покупателем? Если брать сухую статистику денежных потоков по контрактам, где выгодоприобретатель — китайская компания, то, вероятно, да. Но эта картина слишком упрощённая.
По моим наблюдениям, Китай сегодня — это скорее главный мировой хаб спроса и операций с кондукторными колоннами. Здесь концентрируются финансовые потоки, здесь принимаются ключевые решения по закупкам для проектов по всему миру, здесь наращивается собственная производственная и инженерная мощь. Прямой импорт готовых изделий постепенно уступает место более сложным схемам: импорт материалов и технологий, локализованное производство, экспорт услуг и комплектных решений китайскими подрядчиками.
Поэтому, отвечая на вопрос из заголовка, я бы сказал так: Китай — главная сила, формирующая рынок кондукторных колонн. Но сила эта проявляется не только и не столько в пассивной покупке, сколько в активном переформатировании всей цепочки создания стоимости в этой нише. И это куда интереснее, чем просто быть крупнейшим покупателем.


