Китай: лидер по продажам буровых кондукторов?
2026-03-28
Когда слышишь это, первая мысль — ?ну да, Китай же всё делает много?. Но в случае с буровыми кондукторами всё не так просто. Многие думают, что лидерство — это только про тоннаж и цену. На деле, если копнуть, там целая история про то, как изменились сами требования к обсадке скважин, особенно на шельфе, и как несколько китайских производителей под это подстроились, а некоторые — нет.
Откуда вообще взялся этот разговор?
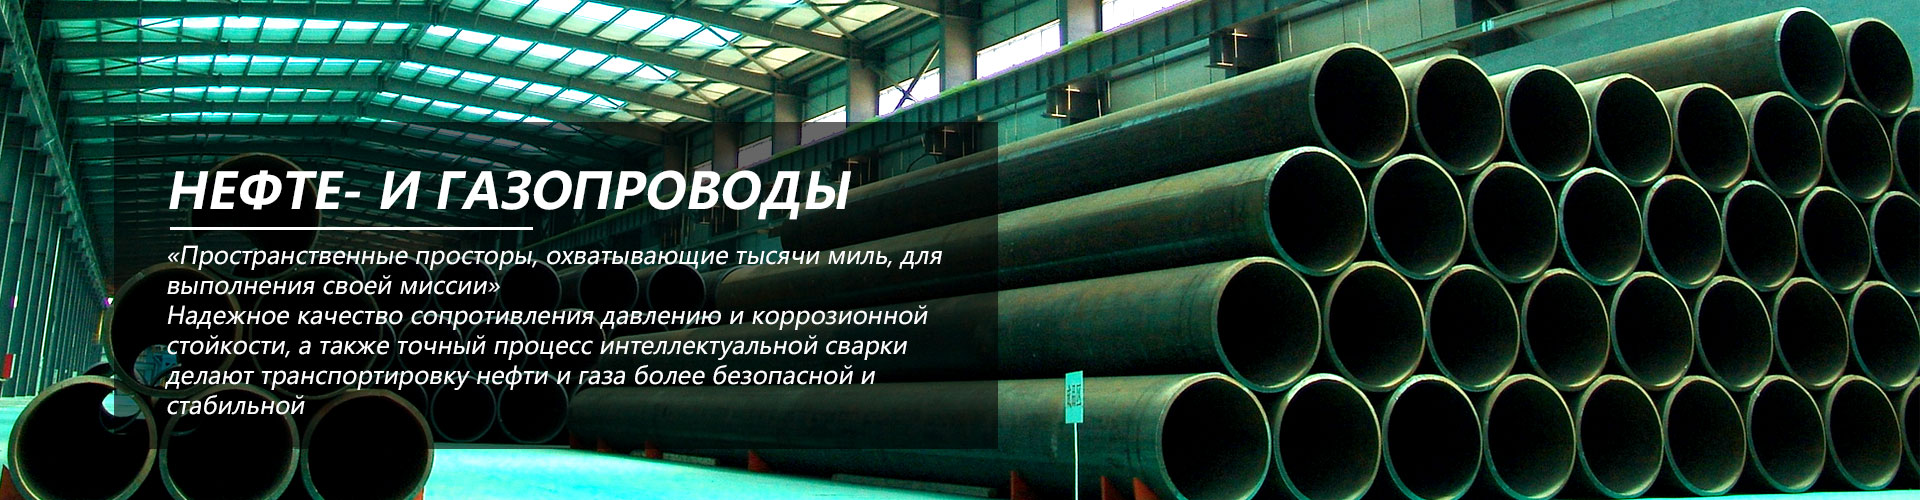
Лет пять-семь назад в разговорах на выставках в Хьюстоне или Абердине китайские кондукторы упоминались в контексте ?экономичной альтернативы?. Сейчас тон другой. Речь уже не про ?дешёвку?, а про конкретные проекты, где китайская труба прошла все тесты и отработала срок. Самый показательный для меня случай — поставки для одной платформы в Южно-Китайском море, где условия — это адская смесь агрессивной среды, сложного дна и циклонической активности. Там как раз использовались кондукторы от АО Шаньдун Цилун морская нефтяная стальная труба. Не буду скрывать, изначально у заказчика, одной европейской сервисной компании, были сомнения. Но их инженеры провели аудит на заводе, посмотрели на контроль качества на линии непрерывной печной сварки (КПШ) для толстостенных труб — и в итоге подписали контракт.
Почему это важно? Потому что это сломало шаблон. Раньше китайские производители часто работали по чертежам клиента, сейчас же они всё чаще предлагают инжиниринговые решения под конкретные условия бурения. У Цилун, например, на сайте https://www.qilongoffshore.com видно, что они позиционируют себя не просто как завод труб, а как компанию, специализирующуюся на НИОКР морского оборудования и полном цикле услуг. Это ключевой сдвиг.
И вот тут мы подходим к главному заблуждению. Лидер по продажам — это не тот, кто продал больше килограмм стали. Это тот, чьи продукты и решения становятся стандартом де-факто для сложных проектов. И в этом смысле китайские компании, фокусирующиеся на морском оборудовании, действительно наступают на пятки традиционным игрокам. Их сила — в интеграции. Они могут предложить не просто трубу, а расчёты по забивке, рекомендации по материалам для конкретного химического состава донных отложений, сервис по подводному тестированию. Это уже другой уровень.
Где подвох? Опыт из реальных проектов
Конечно, не всё гладко. Я сам сталкивался с ситуациями, когда партия кондукторов, идеальных на бумаге, при погрузке или на первых метрах погружения давала повод для нервотрёпки. Чаще всего проблемы были не в самой стали, а в соединениях — резьбовых или сварных. Казалось бы, мелочь. Но на глубине в 150 метров эта ?мелочь? стоит миллионов долларов убытков.
Один из поучительных случаев был связан как раз с переходом на трубы большего диаметра для глубоководных проектов. Китайский производитель (не буду называть) предоставил сертификаты по API, всё в порядке. Но при калибровке на буровой выяснилось, что допуски по овальности на концах труб чуть-чуть выходят за рамки, которые допустимы для высокоскоростной механизированной сварки, которую использует подрядчик. В итоге — простой, ручная подгонка, срыв графика. Производитель, что важно, проблему признал и компенсировал часть затрат. Но осадочек, как говорится, остался.
Этот пример к чему? К тому, что лидерство в продажах должно подкрепляться лидерством в понимании всех этапов работы клиента. Сейчас у лучших китайских компаний, таких как упомянутая Цилун, в штате есть инженеры, которые сами выезжают на буровые, смотрят на процессы. Они уже понимают, что их продукт — это не труба на складе, а труба, которую должны быстро и безопасно соединить в штормовом море. И они начинают проектировать и производить с оглядкой на это.
Технологический скачок: не только сталь
Если говорить про изоляционные колонны, которые являются одним из ключевых продуктов для шельфа, то здесь прогресс заметен невооружённым глазом. Раньше основным аргументом была цена. Сейчас аргументы — это технологии покрытий и композитных материалов. Тот же Цилун заявляет о разработках в области полимерных нанокоррозионных защитных материалов. Звучит сложно, но на практике это означает возможность дольше работать в средах с высоким содержанием H2S и CO2 без потери целостности ствола.
Мы тестировали такие трубы с многослойным покрытием в лабораторных условиях, имитирующих условия Арктического шельфа (низкие температуры, циклы заморозки-разморозки). Результаты были сопоставимы с продукцией ведущих европейских специалистов по изоляции. Другой вопрос — масштабирование производства. Лабораторная партия и промышленная — это две большие разницы. Но факт, что они вкладываются в эти НИОКР и могут предоставить полные отчёты по испытаниям, уже говорит о многом.
Ещё один момент — это адаптация под стандарты. Раньше часто был ?китайский стандарт?, который потом приходилось дорабатывать. Сейчас же многие производители изначально сертифицируют линии под API (American Petroleum Institute), DNV (Det Norske Veritas), ISO. Это не просто бумажка. Это значит, что на заводе внедрена система контроля, понятная и принимаемая международными инспекторами. Без этого о крупных контрактах можно даже не мечтать.
Рынки и геополитика: неочевидные связи
Когда мы говорим о лидерстве по продажам, нужно смотреть не только на Ближний Восток или Юго-Восточную Азию, где китайские компании традиционно сильны. Интересно наблюдать за их продвижением в регионах, где работают российские и центральноазиатские добытчики. Логистическое преимущество по Шелковому пути даёт им серьёзный козырь в плане сроков и стоимости доставки. Кондуктор — не телефон, его доставка морем из Европы может занимать месяцы. А из Китая по суше — недели.
Но здесь есть нюанс — климатическая адаптация. Труба, идеально работающая в тёплом море, может вести себя непредсказуемо в условиях Крайнего Севера. Знаю, что некоторые китайские производители сейчас активно собирают данные и даже создают совместные исследовательские центры с российскими институтами, чтобы дорабатывать составы стали и технологии сварки для арктических проектов. Это стратегически верный ход.
С другой стороны, давление и санкции на международных рынках создают для них сложности. Западные партнёры могут опасаться цепочек поставок, проходящих через Китай. Поэтому истинное лидерство будет за теми, кто сможет создать прозрачные и диверсифицированные логистические и производственные цепочки, возможно, с размещением финальной сборки или обработки в третьих странах.
Что в сухом остатке? Взгляд из цеха
Итак, лидер ли Китай по продажам буровых кондукторов? Если мерить в штуках и тоннах для стандартных проектов на мелководье — скорее да, это уже реальность. Их доля рынка огромна и продолжает расти за счёт эффективности и масштаба.
Но если говорить о лидерстве в премиум-сегменте — для глубоководных скважин, арктических условий, проектов с экстремальными параметрами — здесь битва ещё идёт. У них есть все технологические предпосылки, чтобы победить в ней: серьёзные инвестиции в НИОКР, быстрая обучаемость, готовность работать над ошибками и, что критически важно, интеграционный подход. Когда компания, как АО Шаньдун Цилун, предлагает не просто трубу, а ?работы по забивке свай стояков на море и подводные испытания устья скважин?, она продаёт не товар, а решение и снимает с инженера заказчика часть головной боли.
Мой прогноз? В ближайшие пять лет мы увидим, как несколько китайских брендов станут такими же привычными и уважаемыми в спецификациях для шельфовых проектов, как сегодня корейские или японские сталелитейщики. Но для этого им нужно пройти ещё несколько кругов ?обкатки? на реальных, не самых простых месторождениях. И судя по тому, как они сейчас работают, шансы у них очень высоки. Потому что в этом бизнесе тот, кто лучше всех понимает проблемы клиента на буровой, в итоге и продаёт больше всех труб. А они это понимание сейчас активно наращивают.


