Китай LC-1: главные страны-покупатели?
2026-03-03
Когда слышишь про LC-1, многие сразу думают о простых стальных трубах для шельфа — и это первая ошибка. На деле, если копнуть, это целый комплекс решений для обсадных колонн в специфических условиях, и спрос на него формируют не столько ?богатые? месторождения, сколько проекты с конкретными инженерными вызовами. Сам несколько лет назад упустил этот нюанс, пока не столкнулся с заказом из Вьетнама, где стандартные решения просто не прошли по давлению в пластах.
Что на самом деле ищут покупатели
Ключевое здесь — не просто купить трубу, а получить систему, которая гарантированно отработает на глубине 1500+ метров при агрессивной среде. Поэтому основные запросы идут от стран, где активно осваивают глубоководные шельфовые проекты. Россия, например, с проектами на Сахалине и в Арктике, всегда интересовалась подобными решениями, но часто упиралась в логистику адаптации стандартов. Бразилия с её пресолевом — ещё один классический пример, но там свои, давно устоявшиеся цепочки поставок.
А вот что часто упускают из виду, так это растущий спрос со стороны регионов типа Юго-Восточной Азии. Не из-за глубины, а из-за сложной сейсмики и необходимости коррозионной защиты в тёплых солёных водах. Малайзия, Индонезия — они могут закупать не самые дорогие позиции в линейке LC-1, но объёмы там стабильные, плюс требуют постоянной техподдержки на месте. Это не разовая сделка, а долгие отношения.
Провальная для нас попытка была с одним проектом в Азербайджане. Привезли образцы, всё рассчитали, но не учли локальные требования к сертификации сварных швов, которые отличались даже от общепринятых API. Пришлось на ходу переделывать документацию, чуть не сорвали сроки. Вывод: главные покупатели — это те, чьи техрегламенты ты изучил вдоль и поперёк, а не те, у кого просто есть деньги.
Роль специализированных производителей в цепочке
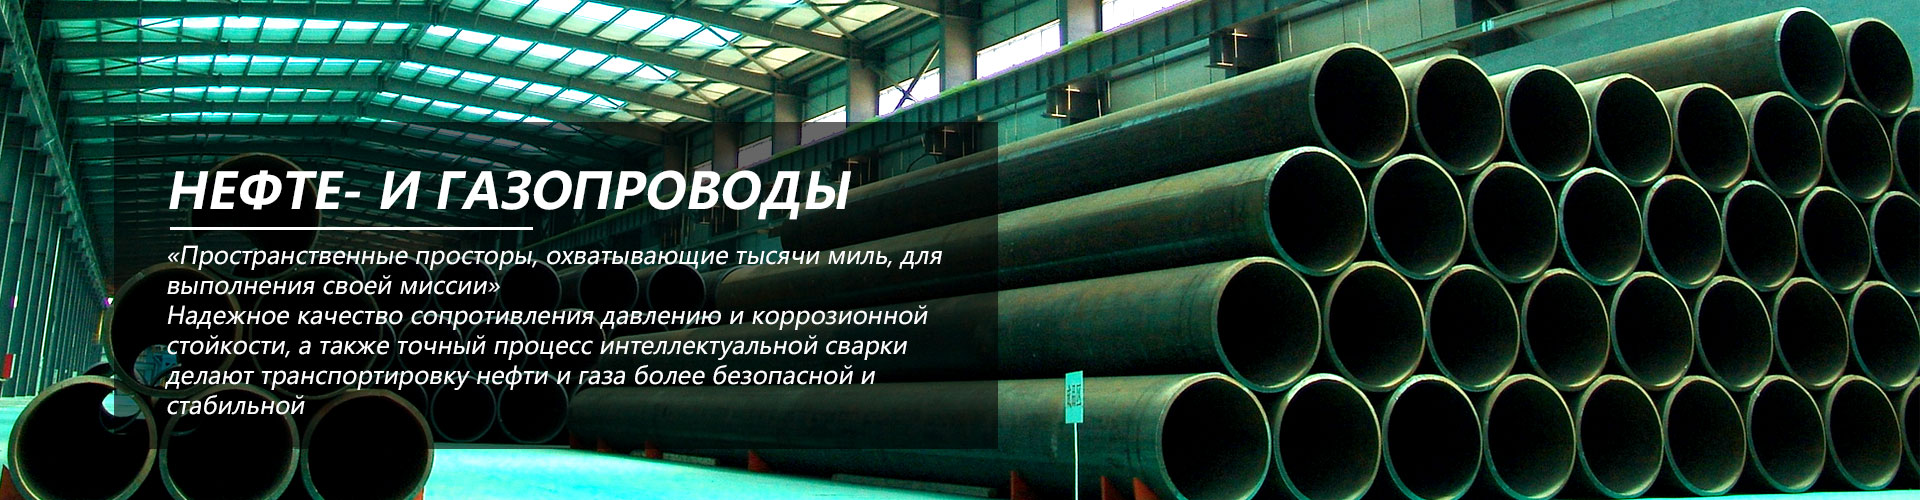
Тут нельзя не упомянуть китайских игроков, которые смогли глубоко нишеваться. Возьмём, к примеру, АО Шаньдун Цилун морская нефтяная стальная труба (сайт — qilongoffshore.com). Компания, которая изначально фокусировалась на изоляционных колоннах, теперь по факту предлагает инженерный пакет: от НИОКР до подводного тестирования устьев скважин. Это важно, потому что покупатель из ОАЭ или Норвегии редко ищет просто металл — ему нужна гарантия, что труба, глубоководная поверхностная труба и система защиты сработают как одно целое.
Их опыт в работах по забивке свай стояков на море — это как раз та практическая деталь, которая решает. Мы как-то мониторили тендер в Мозамбике, так там ключевым критерием был именно опыт проведения таких работ в схожих условиях, а не цена за тонну. Китайские компании, вроде Цилун, смогли наработать этот опыт через азиатские проекты и теперь уверенно выходят на другие рынки.
Но есть и обратная сторона. Их полимерные нано-материалы для защиты — штука эффективная, но требующая очень точного применения. В одном из наших пилотных проектов в Вьетнаме местная команда неправильно подготовила поверхность, и адгезия оказалась слабой. Пришлось лететь, разбираться. Так что продвинутые продукты требуют и продвинутого сопровождения, иначе репутация страдает.
География спроса: неочевидные лидеры
Принято считать, что главные покупатели — это Ближний Восток и Северное море. Да, объёмы там значительные, но рынки насыщенные и консервативные. Гораздо интереснее динамика в Западной Африке — Нигерия, Ангола. Там много проектов в стадии FEED, где как раз и закладываются спецификации на оборудование вроде LC-1. Они активно изучают предложения, проводят аудиты заводов. Но есть нюанс: они хотят видеть референсы именно в своём регионе, а не в Азии. Это создаёт сложный барьер для новых поставщиков.
Отдельная история — Мексиканский залив. Там после ужесточения регуляций после Deepwater Horizon резко выросли требования к надёжности обсадных колонн и систем мониторинга. Спрос сместился в сторону решений с интегрированной диагностикой, а это уже следующее поколение после классического LC-1. Не все производители успели перестроиться.
Что касается России, то здесь спрос есть, но он сильно завязан на политику импортозамещения и специфические стандарты ГОСТ. Многие проекты в Арктике теоретически нуждаются в таких решениях, но практические закупки часто идут через сложные схемы совместных предприятий или аренду технологий. Прямых крупных контрактов на ?готовый? LC-1 меньше, чем можно было бы ожидать.
Практические сложности и как их обходят
Самая большая головная боль — логистика и таможенное оформление. Морские опорные конструкции — это не контейнерные перевозки. Нужен специальный тоннаж, разрешения на перевозку негабарита через несколько стран. Для покупателя из, скажем, Египта это часто становится сюрпризом и увеличивает конечную стоимость на 15-20%. Успешные поставщики заранее предлагают логистический пакет ?под ключ?, даже если сами его не обеспечивают, а координируют.
Другая проблема — послепродажное обслуживание и наличие запчастей. Если происходит инцидент на платформе, нужна замена узла в течение дней, а не месяцев. Поэтому компании, которые открыли сервисные центры или имеют партнёрские склады в ключевых регионах (например, в ОАЭ для Ближнего Востока или в Сингапуре для Азии), получают серьёзное преимущество. Это заметно по практике АО Шаньдун Цилун, которые развивают не просто продажи, а сервисные операции.
Технические консультации на ранних стадиях — вот что реально продаёт. Инженеры заказчика часто имеют лишь общее представление о продукте. Когда ты приезжаешь и на моделях показываешь, как именно твоя изоляционная колонна поведёт себя в конкретном пласте, это решает. Мы как-то выиграли тендер в Индии именно потому, что потратили неделю на совместные расчёты с их геологами, хотя изначально наша цена была выше.
Будущее спроса: на что смотреть сейчас
Всё большее значение будут играть экологические стандарты и требования к углеродному следу самого производства труб. Европейские покупатели, в частности, начинают интересоваться этим всерьёз. Для LC-1 это значит, что производителям придётся инвестировать в ?зелёные? технологии выплавки стали и наносить соответствующую маркировку. Кто первый сможет это сертифицировать, получит доступ к новым тендерам.
Вторая тенденция — интеграция с цифрой. Речь не о маркетинге, а о реальных датчиках в стенке трубы, передающих данные о напряжении и коррозии. Покупатели будущего будут приобретать не просто трубу, а поток данных для предиктивного обслуживания. Пилотные проекты в этом направлении уже ведутся в Северном море, и скоро это станет must-have для глубоководных проектов.
И, возвращаясь к главному вопросу: страны-покупатели будут меняться. Сегодня это могут быть традиционные нефтегазовые регионы, завтра — новые точки на карте, где начнут разрабатывать сложные шельфы. Ключевое — способность поставщика быть не продавцом металла, а инженерным партнёром, который понимает весь цикл — от подводных испытаний устья скважин до утилизации. Именно такие игроки и будут определять, куда в итоге потекут основные объёмы LC-1 и аналогичных высокотехнологичных решений.


